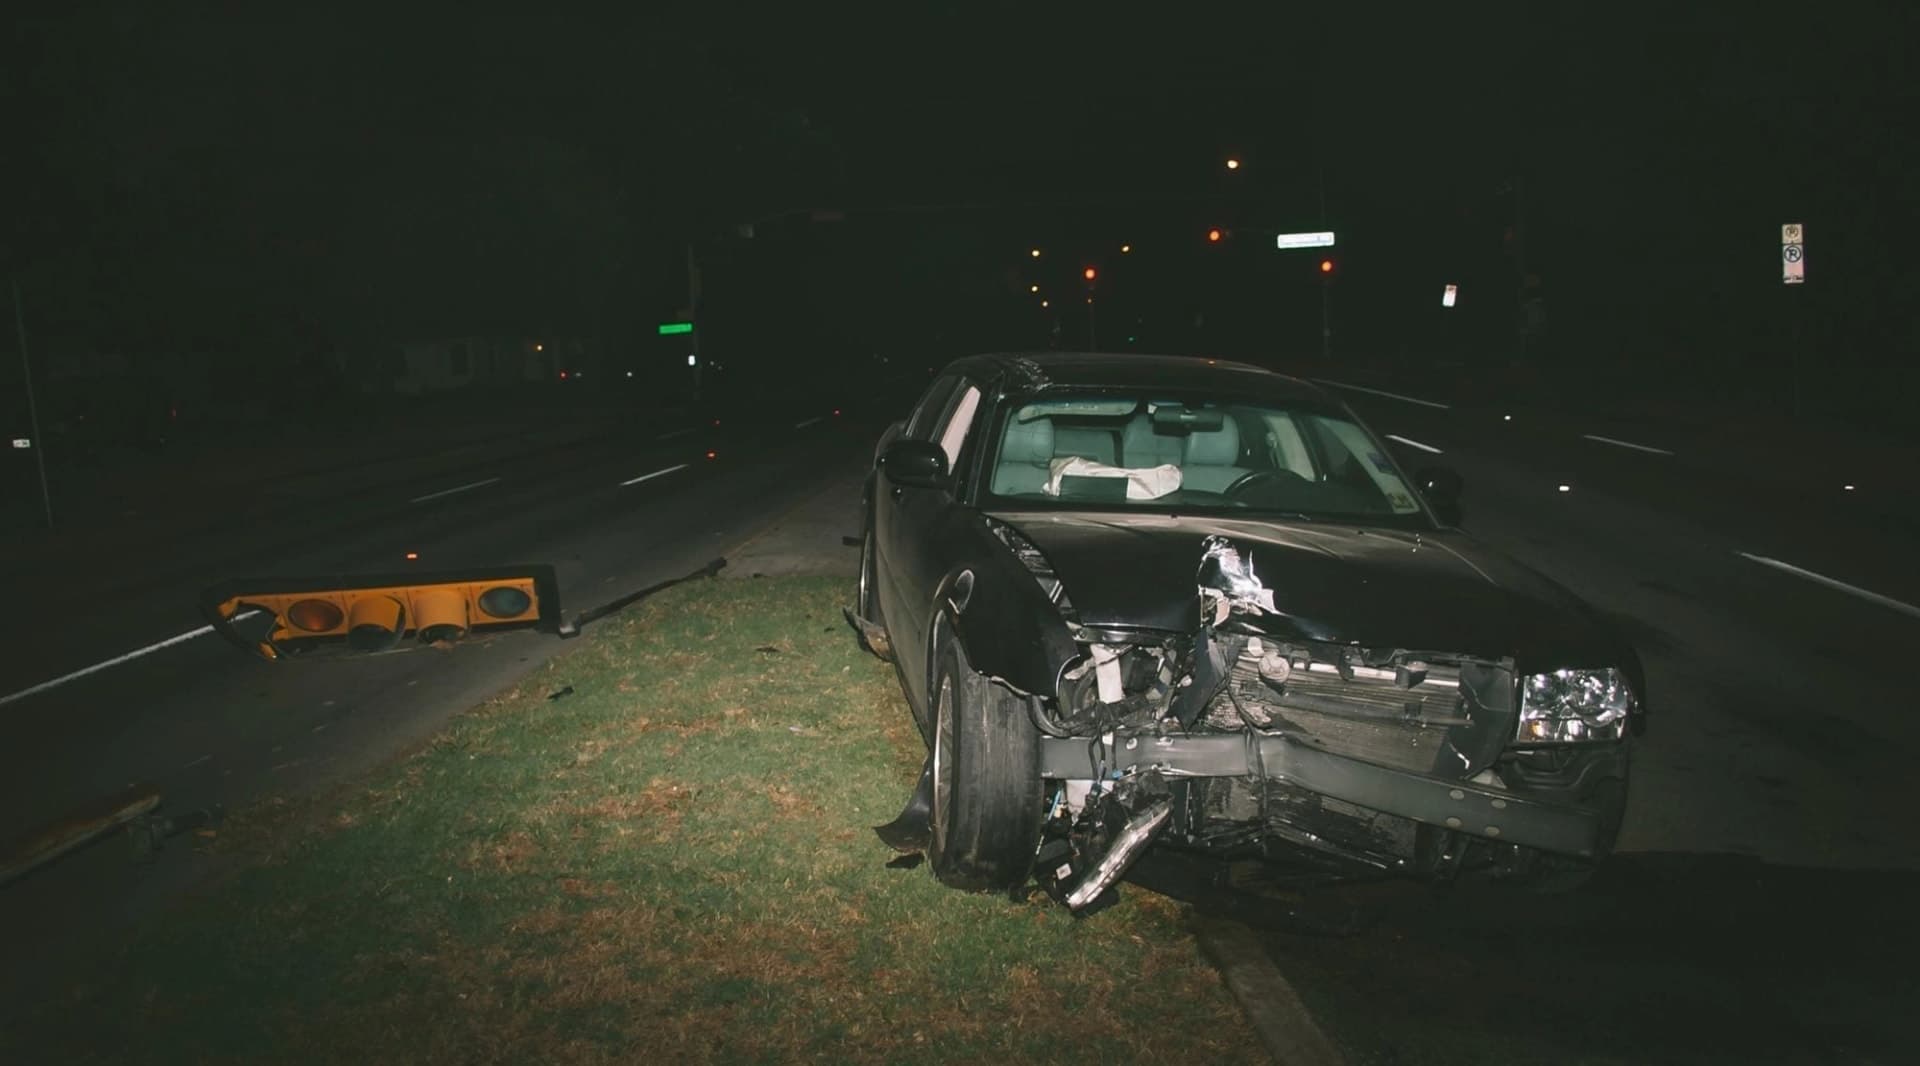
L'indemnité pour une voiture en perte totale est une opinion, et vous pouvez la contester
Deux chiffres décident de ce qui atterrit sur votre compte en banque, et aucun des deux n'est le prix que vous avez payé.
Quand un assureur déclare une voiture en perte totale, il ne se prononce pas sur l'état de la tôle. Il fait un calcul. Un expert chiffre ce que la voiture valait le matin de l'accident, puis chiffre ce que la carcasse endommagée vaut pour un acheteur d'épaves. Si le coût de réparation dépasse la différence entre ces deux chiffres, réparer cesse d'avoir un sens commercial et la voiture est déclarée perte totale. Tout ce qu'on vous propose ensuite découle de ces deux nombres. Pas de la facture dans votre dossier, pas du crédit que vous remboursez encore, pas de ce qu'une remplaçante vous coûtera réellement la semaine prochaine. Les deux chiffres ont été produits par un professionnel selon une méthode, ce qui signifie que les deux peuvent être examinés, confrontés à des preuves et, quand les preuves le permettent, revus à la baisse ou à la hausse. La plupart des gens ne le font jamais, parce que personne ne leur dit que l'offre est le début d'une conversation plutôt que sa fin.
Perte totale économique et technique sont deux verdicts différents
Une perte totale technique signifie que la voiture ne peut plus du tout être remise dans un état sûr et roulant. Pensez à une cellule de sécurité effondrée, un châssis déplacé, une inondation passée dans l'électronique et la mousse des sièges, ou un incendie. Ce verdict relève de la physique et il est relativement rare. Une perte totale économique signifie que la voiture pourrait parfaitement être réparée, mais pas pour une somme raisonnable par rapport à sa valeur. C'est le verdict que la plupart des conducteurs rencontrent réellement, et c'est pourquoi le même choc produit des résultats très différents selon la voiture qu'il frappe. Un break de cinq ans valant plusieurs dizaines de milliers encaisse un choc frontal sérieux et repart sur la route. Une compacte de douze ans, propre et bien entretenue, valant deux mille euros, peut être déclarée perte totale par un accrochage qui plie une aile, déclenche un airbag et fissure un phare, parce que deux airbags et un bloc LED moderne suffisent à dépasser toute la valeur de la voiture. Rien là-dedans ne dit que la voiture ne valait rien. Cela dit que la facture de réparation était plus grande que le calcul.
D'où vient réellement la valeur avant l'accident
C'est le chiffre qui compte le plus, et c'est une évaluation de marché plutôt qu'une garantie de remplacement. L'expert pèse la marque, le modèle et la spécification exacte, le kilométrage, l'âge, l'état mécanique et esthétique, l'historique d'entretien et ce que des voitures vraiment comparables se vendent réellement en ce moment dans votre pays. L'assurance en Europe fonctionne sur le principe indemnitaire, l'idée qu'un sinistre doit vous remettre là où vous étiez et pas mieux, donc la cible est ce que valait votre voiture, pas ce qu'une similaire vous coûtera à l'achat avec une marge de concessionnaire en plus. Ce principe est aussi la porte entrouverte. Une évaluation bâtie sur des hypothèses peut être corrigée par des faits. Un carnet d'entretien complet et tamponné, une facture de courroie de distribution ou d'embrayage faite l'an dernier, quatre pneus montés au printemps, une liste d'options d'usine qu'un modèle de base n'a pas, un kilométrage vraiment bas pour l'année, un certificat de contrôle récent : chacun de ces éléments est une raison documentée de déplacer le chiffre. L'inverse aussi, ce qu'il vaut mieux savoir avant d'argumenter. Des jantes frottées, des silentblocs fatigués et les dégâts qui viennent d'un stationnement à moitié sur un trottoir comptent tous contre vous, et un expert qui a vu la voiture les aura notés.
L'épave vaut de l'argent, et vous avez votre mot à dire sur qui la garde
Le second chiffre est la valeur résiduelle, parfois appelée valeur d'épave ou de sauvetage, et ce n'est pas non plus une estimation au doigt mouillé. L'expert sollicite des offres auprès d'acheteurs d'épaves et de démolisseurs et retient la meilleure, ce qui explique pourquoi une voiture avec un moteur sain, un intérieur propre et des pièces recherchées vaut bien plus comme épave qu'une voiture rouillée avec les mêmes dégâts. Ce qui se passe ensuite dépend de la couverture que vous avez et du pays où vous êtes. Si l'assureur reprend l'épave, vous recevez la valeur avant sinistre et vous partez. Si vous gardez l'épave, vous recevez la valeur avant sinistre moins ce que l'épave valait, et vous possédez désormais une voiture endommagée. En Belgique, un conducteur sans omnium est généralement laissé vendre l'épave lui-même, l'expert collectant les offres sur une période d'environ trente jours et rapportant la plus élevée. Garder la voiture est une vraie option et parfois une option intelligente, typiquement quand vous disposez d'une voie de réparation bon marché et honnête, mais seulement si vous savez ce que votre registre national inscrira ensuite contre elle.
Vous pouvez contester, et il existe une vraie procédure pour cela
C'est la partie que presque personne n'utilise. En Belgique et aux Pays-Bas, et sous une forme similaire dans une grande partie du continent, vous avez le droit de désigner votre propre expert, une contre-expertise. Votre expert et celui de l'assureur tentent de s'accorder. S'ils n'y parviennent pas, ils désignent conjointement un troisième expert, et ce troisième avis lie à la fois vous et l'assureur. C'est une vraie procédure contradictoire, pas un formulaire de réclamation. Deux choses déterminent si elle vaut la peine. La première est le coût, et là la plupart des gens abandonnent trop tôt : un grand nombre de polices omnium remboursent les honoraires de votre propre expert jusqu'à un plafond, alors lisez la clause avant de supposer que vous payez, et si vous réclamez auprès de l'assureur de l'autre conducteur, demandez par écrit si les frais d'expertise raisonnables sont couverts. La seconde est le timing. Une fois que vous avez signé une cession de l'épave, ou une fois les offres de rachat expirées, votre levier a disparu et les chiffres sont de fait figés. La Belgique ajoute un contrôle supplémentaire bon à connaître : quand la valeur avant sinistre moins la valeur de l'épave dépasse environ 8 500 euros hors TVA, l'expert est tenu d'en informer l'assureur de la partie responsable, qui peut alors désigner un expert de contrôle. Les gros sinistres attirent plus de regards, dans les deux sens.
Une perte totale suit la voiture pour le reste de sa vie
Chaque pays européen signale d'une façon ou d'une autre une voiture déclarée perte totale, mais aucun ne le fait de la même manière, et les différences comptent énormément si vous achetez d'occasion. Aux Pays-Bas, le véhicule peut recevoir une interdiction de circuler inscrite au registre du RDW, historiquement connue sous le nom de statut WOK, et une perte totale réparée doit passer une réinspection du RDW avant de pouvoir reprendre la route. Le RDW a depuis retiré ce statut de ses données ouvertes pour empêcher son exploitation commerciale, ce qui rend un contrôle d'historique indépendant plus important, pas moins. Le Royaume-Uni utilise quatre catégories : A signifie que la voiture doit être broyée entière sans rien récupérer, B que la coque est détruite bien que des pièces puissent être réutilisées et que la voiture ne puisse jamais légalement reprendre la route, S des dégâts structurels réparables avec notification à la DVLA et réimmatriculation avant usage, et N des dégâts non structurels. C'est aussi la réponse honnête à la question de savoir pourquoi certaines annonces d'occasion paraissent suspectement bon marché. Un historique de perte totale creuse un trou sérieux et permanent dans la valeur de revente, et une voiture qui a franchi une frontière entre la perte totale et l'annonce peut arriver avec cet historique commodément allégé. Si vous êtes de l'autre côté, en train de vendre une voiture à un particulier, ce signalement n'est pas quelque chose que vous pouvez discrètement laisser hors de la conversation.
L'écart entre l'indemnité et ce que vous devez est à vous de combler
C'est là qu'une perte totale passe d'agaçante à coûteuse. Si la voiture est financée ou en leasing, le règlement est versé sur la base de la valeur de marché, tandis que votre solde de financement suit le contrat que vous avez signé. Dans la première ou les deux premières années de la plupart des contrats, la dépréciation devance ce que vous avez remboursé, si bien qu'une indemnité parfaitement équitable peut encore vous laisser devoir de l'argent sur une voiture que vous n'avez plus. Deux choses existent pour l'empêcher. La première est la couverture GAP, vendue comme retour à la facture, remplacement du véhicule ou couverture du solde de leasing selon ce qu'elle comble, et elle paie la différence. La seconde est la clause valeur à neuf ou valeur facture intégrée à beaucoup de polices omnium, qui rembourse au prix d'origine plutôt qu'à la valeur dépréciée pendant une fenêtre définie au début de la vie de la voiture. En Belgique, ces fenêtres sont couramment de douze ou vingt-quatre mois et certaines sont aussi plafonnées en kilométrage, avec des variantes allant jusqu'à trente-six mois et trente-six mille kilomètres, donc les conditions exactes que vous avez souscrites comptent plus que la règle générale. Il y a aussi la différence entre une police en valeur agréée, où la somme est fixée d'avance, et une police en valeur réelle, où l'expert décide après coup. Découvrez laquelle vous détenez maintenant, tant que c'est une question de cinq minutes, plutôt que le jour où elle devient une question à cinq mille euros.
Ce qu'il faut faire concrètement
Six étapes, et la première ne vous coûte rien d'autre qu'une demande écrite.
Demandez le rapport de l'expert par écrit, avec les deux chiffres présentés séparément : la valeur avant l'accident et la valeur résiduelle de l'épave. Une offre verbale au téléphone n'est pas une évaluation et ne peut pas être vérifiée.
Constituez le dossier de réponse avant de répondre. Historique d'entretien, factures des grosses pièces récentes, dernier certificat de contrôle technique, photos de la voiture telle qu'elle était, et cinq à dix captures d'écran de voitures vraiment comparables en vente dans votre propre pays avec leur kilométrage et leur prix.
Lisez la clause de contre-expertise de votre police avant d'engager qui que ce soit. Beaucoup de polices omnium remboursent les honoraires de votre propre expert jusqu'à un plafond, ce qui transforme un pari coûteux en second avis gratuit.
Ne signez pas de cession d'épave et n'acceptez pas d'offre de rachat tant que vous contestez encore la valeur. Les offres expirent, et votre levier expire avec elles.
Si la voiture est financée ou en leasing, demandez un décompte de remboursement à l'organisme de financement dès le premier jour et placez-le à côté de l'offre. Puis vérifiez si vous avez souscrit une couverture GAP ou une clause valeur à neuf avant de supposer que vous êtes à découvert.
Si vous êtes tenté de garder l'épave, découvrez d'abord ce que votre registre national inscrira contre elle. Une perte totale réparée peut nécessiter une réinspection avant de pouvoir rouler, et elle vaudra nettement moins le jour où vous la vendrez.
Questions fréquentes
L'offre est inférieure au prix de vente de la même voiture en ligne. Puis-je simplement la refuser ?
Vous le pouvez, parce qu'une offre ne devient un règlement qu'une fois acceptée. Refuser au motif qu'elle semble basse ne fera rien bouger, cependant. Ce qui la fait bouger, c'est une réponse structurée : le rapport de l'expert lui-même, vos preuves documentées sur l'état, l'historique et la spécification, et un ensemble d'annonces en cours pour des voitures qui correspondent vraiment à la vôtre en modèle, moteur, année, kilométrage et finition. Envoyez-la par écrit et demandez une réponse motivée. Si cela ne règle rien, passez à une contre-expertise formelle, qui est le mécanisme spécifiquement conçu pour exactement ce désaccord.
Qui paie mon propre expert ?
Cela dépend de votre couverture et de qui est responsable, alors vérifiez avant de mandater qui que ce soit. Un grand nombre de polices omnium remboursent le coût d'un contre-expert jusqu'à une limite indiquée, et ce droit survit généralement même si la police a pris fin depuis, parce que le dommage s'est produit pendant que vous étiez couvert. Si vous réclamez auprès de l'assureur d'un autre conducteur, demandez par écrit si les frais d'expertise raisonnables seront pris en charge dans le cadre du sinistre. Obtenir cette réponse sur papier d'abord est ce qui sépare un second avis gratuit d'un second avis coûteux.
Puis-je garder ma voiture après qu'elle a été déclarée perte totale ?
Pour une perte totale économique, généralement oui, et votre indemnité est alors réduite de la valeur de l'épave. Pour les catégories les plus sévères, ce n'est pas du tout permis : une voiture en catégorie A au Royaume-Uni doit être broyée entière, et une coque de catégorie B ne peut jamais légalement reprendre la route même si ses pièces peuvent être réutilisées. Là où la garder est autorisé, budgétez plus que la réparation. Attendez-vous à une obligation de réinspection avant de pouvoir rouler dans plusieurs pays, à un signalement permanent sur l'immatriculation, et à une valeur de revente bien inférieure à une voiture équivalente à l'historique vierge.
Ma voiture a à peine un an. Pourquoi m'offre-t-on moins que ce que je l'ai payée ?
Parce qu'une police standard paie la valeur de marché le jour de l'accident et qu'une voiture neuve perd une grosse tranche de son prix dans les douze premiers mois. Le remède doit être acheté à l'avance : une clause valeur à neuf ou valeur facture paie le prix d'origine pendant une fenêtre initiale définie, couramment douze ou vingt-quatre mois en Belgique et parfois plafonnée aussi en kilométrage, tandis que la couverture GAP comble l'écart avec un solde de financement ou de leasing. Si vous n'avez ni l'un ni l'autre, l'offre peut être parfaitement correcte et paraître quand même injuste. Vérifiez lequel de ces éléments figure sur votre police aujourd'hui plutôt qu'après un accident.
Une perte totale abîme-t-elle mon bonus ?
La perte totale elle-même, non. Ce qui compte, c'est qui était responsable. Si l'autre conducteur est en tort et que son assureur paie, votre propre dossier ne devrait pas être pénalisé, tandis qu'un sinistre sur votre propre omnium pour un accident que vous avez causé l'est normalement. Les détails varient beaucoup entre les systèmes nationaux de bonus-malus et entre assureurs, et certaines polices permettent de protéger votre bonus moyennant une prime, alors demandez à votre assureur de confirmer par écrit comment un sinistre précis sera enregistré avant de vous engager.
Suivez-nous sur Google Actualités
Définissez AutoNext comme source préférée sur Google Discover
