Nissan est de retour dans le vert, mais le redressement repose sur des coupes, pas sur des ventes
L'un des plus grands patients de l'industrie a de nouveau un pouls
Pendant deux ans, Nissan a été l'une des grandes histoires inquiétantes du monde automobile, perdant de l'argent et coupant durement juste pour rester debout. Ses derniers résultats sont donc une vraie bonne nouvelle : l'entreprise est de retour dans le vert. Mais lisez au-delà du titre et un tableau plus sobre apparaît. Nissan a arrêté l'hémorragie, mais n'a pas encore commencé à croître, et il y a une grande différence entre les deux.
Les chiffres derrière le retournement
Pour le trimestre clos en juin, son premier de l'exercice 2026, Nissan a annoncé un bénéfice net de 3,8 milliards de yens. C'est un petit chiffre pris isolément, mais le contexte est tout : un an plus tôt, l'entreprise avait perdu un colossal 115,8 milliards de yens sur les mêmes trois mois. La ligne d'exploitation raconte la même histoire, passant d'une perte de 79,1 milliards de yens à un bénéfice de 77,9 milliards de yens, une amélioration de quelque 157 milliards de yens sur un an. Après la récente série de pertes, simplement voir un signe plus est un jalon.
C'est le plan Re:Nissan qui fait le travail
Le détail crucial est la façon dont le bénéfice a été réalisé. Ce redressement repose sur la réduction des coûts, pas sur la vente de plus de voitures. Le programme de restructuration Re:Nissan a livré environ 60 milliards de yens d'économies sur le seul trimestre, principalement en comprimant les coûts dans la production, les achats et la recherche et développement, et le plan vise d'énormes 500 milliards de yens de réductions de coûts sur l'année complète. Le chiffre d'affaires a bien augmenté, mais la demande sous-jacente est encore molle ; l'entreprise a même réduit son objectif de ventes annuel à 3,15 millions de véhicules, invoquant la faiblesse en Chine.
Où l'Europe se situe
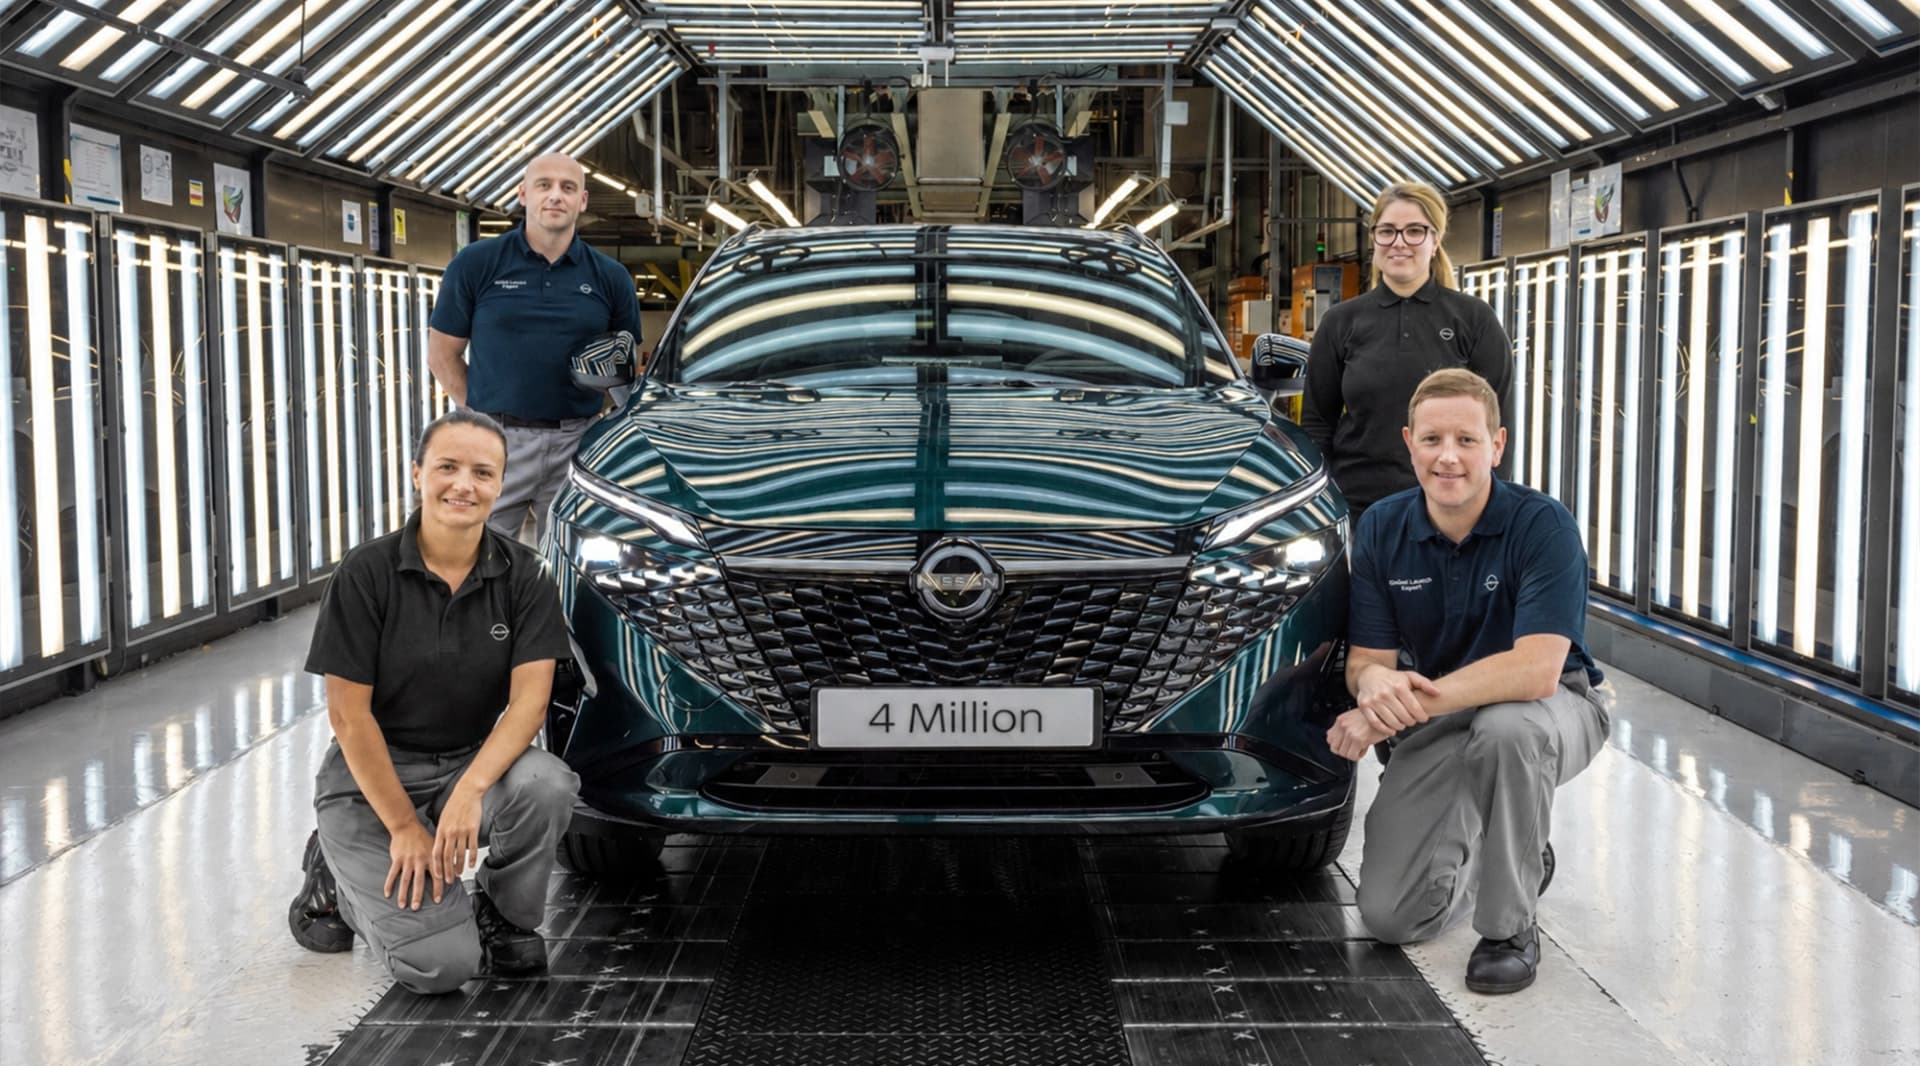
Pour les conducteurs et les travailleurs européens, cela compte plus que ne le suggère un jeu de comptes japonais. Nissan construit des voitures au Royaume-Uni dans son immense usine de Sunderland et s'appuie lourdement sur des piliers européens comme le Qashqai et le Juke, de sorte que la santé du groupe au sens large affecte directement les emplois et les futurs modèles de ce côté du monde. Une entreprise stable plutôt que coulante est bien plus susceptible de continuer à investir dans les usines et les produits sur lesquels l'Europe compte. Nissan a réaffirmé ses prévisions annuelles, signe qu'il croit que le plan tient.
L'avis AutoNext
C'est un vrai progrès et il ne faut pas le balayer, mais personne chez Nissan ne sabrera le champagne. On ne peut couper vers le profit que pendant un temps avant de devoir recommencer à gagner des clients, et c'est la partie que les chiffres ne peuvent pas encore prouver. Réduire les coûts arrête les pertes ; cela ne répare pas une gamme vieillissante, un élan faible en Chine ou la pression implacable de rivaux chinois moins chers et plus affûtés. Nissan s'est acheté du temps, ce qui après les deux dernières années n'est pas rien, mais du temps est tout ce qu'il a acheté.
Le vrai verdict viendra des showrooms, pas du tableur. Si la prochaine vague de modèles arrive à l'heure et tente réellement les acheteurs, ce trimestre ressemblera au moment où le redressement a pris. S'ils glissent ou déçoivent, un bénéfice construit presque entièrement sur des économies commencera à paraître fragile très vite. Pour l'instant, la lecture sensée est celle que Nissan propose lui-même : une étape significative, certainement, mais loin de la ligne d'arrivée.
Définissez AutoNext comme source préférée sur Google Discover