La branche sur votre toit n'est une tempête que si le vent a atteint un chiffre dans votre police
Une branche qui tombe sur une voiture garée est le même événement dans chaque pays d'Europe. Qu'elle compte comme tempête est un chiffre, et le chiffre n'est le même dans aucune paire de polices.
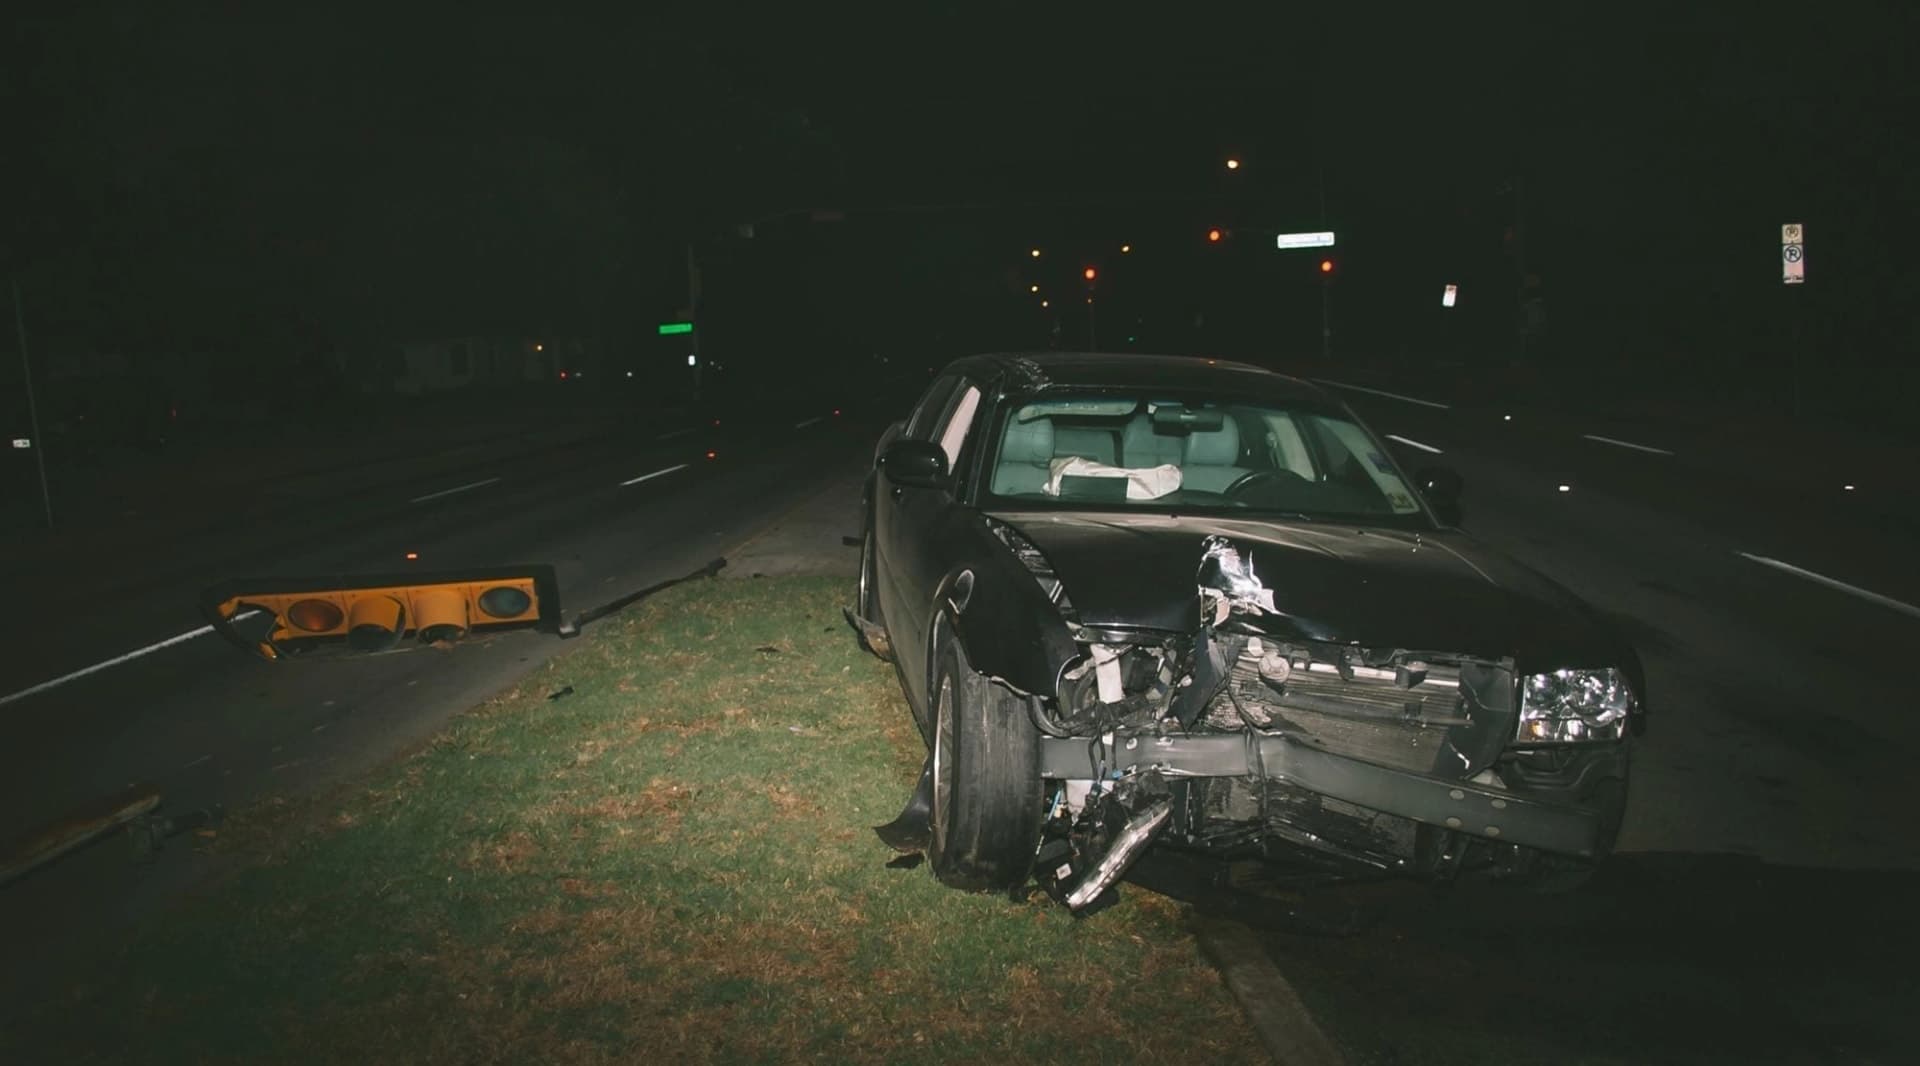
L'automne est la saison où les assureurs européens cessent de vendre la couverture tempête et commencent à la définir. Le mot ressemble à du langage courant et se comporte comme un terme technique, parce que dans la plupart des polices auto du continent c'en est un. Les conditions allemandes en sont l'exemple le plus clair : l'omnium partielle paie les dégâts de Sturm à partir de force 8, décrit comme vent tempétueux, soit à partir de 62 km/h, et Allianz précise que c'est le preneur d'assurance qui doit démontrer que le vent y est arrivé, par exemple avec des données de mesure du Deutscher Wetterdienst. Les assureurs néerlandais travaillent avec un seuil plus bas et un autre institut. La condition là-bas est que la tempête ait atteint au moins force 7, et l'assureur le vérifie contre les relevés du KNMI. La France ne fixe aucun chiffre légal et laisse l'intensité à ce que dit votre contrat, c'est pourquoi les conseils français invitent les conducteurs à réunir des articles de presse sur les dégâts dans leur propre commune et, au besoin, à acheter un certificat météo à Météo-France pour environ 70 euros. La Belgique range le tout sous forces de la nature dans une mini ou une full omnium, certains assureurs empruntant la définition du vent de tempête de l'Institut royal météorologique. Même branche, même toit, quatre réponses différentes. Et le seuil de vent n'est que la moitié de ce que fait votre police, parce que l'autre moitié est l'eau, où la pratique continentale trace une ligne facile à retenir et très chère à franchir.
Le seuil de vent se trouve dans vos conditions, et prouver qu'il a été atteint est votre travail
Presque tout le monde suppose que l'assureur consulte la météo. Cela fonctionne dans l'autre sens. Dans les conditions auto allemandes, la charge incombe au preneur d'assurance d'établir que l'événement assuré s'est réellement produit, ce qui pour un sinistre tempête signifie produire la preuve qu'une force 8 a été mesurée assez près de la voiture, et le Deutscher Wetterdienst fournira le relevé pour une heure et un lieu donnés sur demande. La version néerlandaise de la même logique est une vérification contre les données du KNMI pour force 7, et la version française est la plus exposée des trois, parce que sans chiffre inscrit dans la loi le propre contrat de l'assureur décide, et le conducteur finit par acheter un certificat Météo-France pour prouver un point que la police n'a jamais quantifié. Tout cela est dérisoirement bon marché le soir même et pénible quinze jours plus tard, ce qui est la leçon pratique : dès que l'alerte tombe, faites une capture d'écran. Une alerte du service météo national, un relevé de vent local et un horodatage ne coûtent rien pendant la tempête et constituent tout le dossier ensuite.
La responsabilité civile ne paie rien, et le niveau juste au-dessus est là où vit la météo
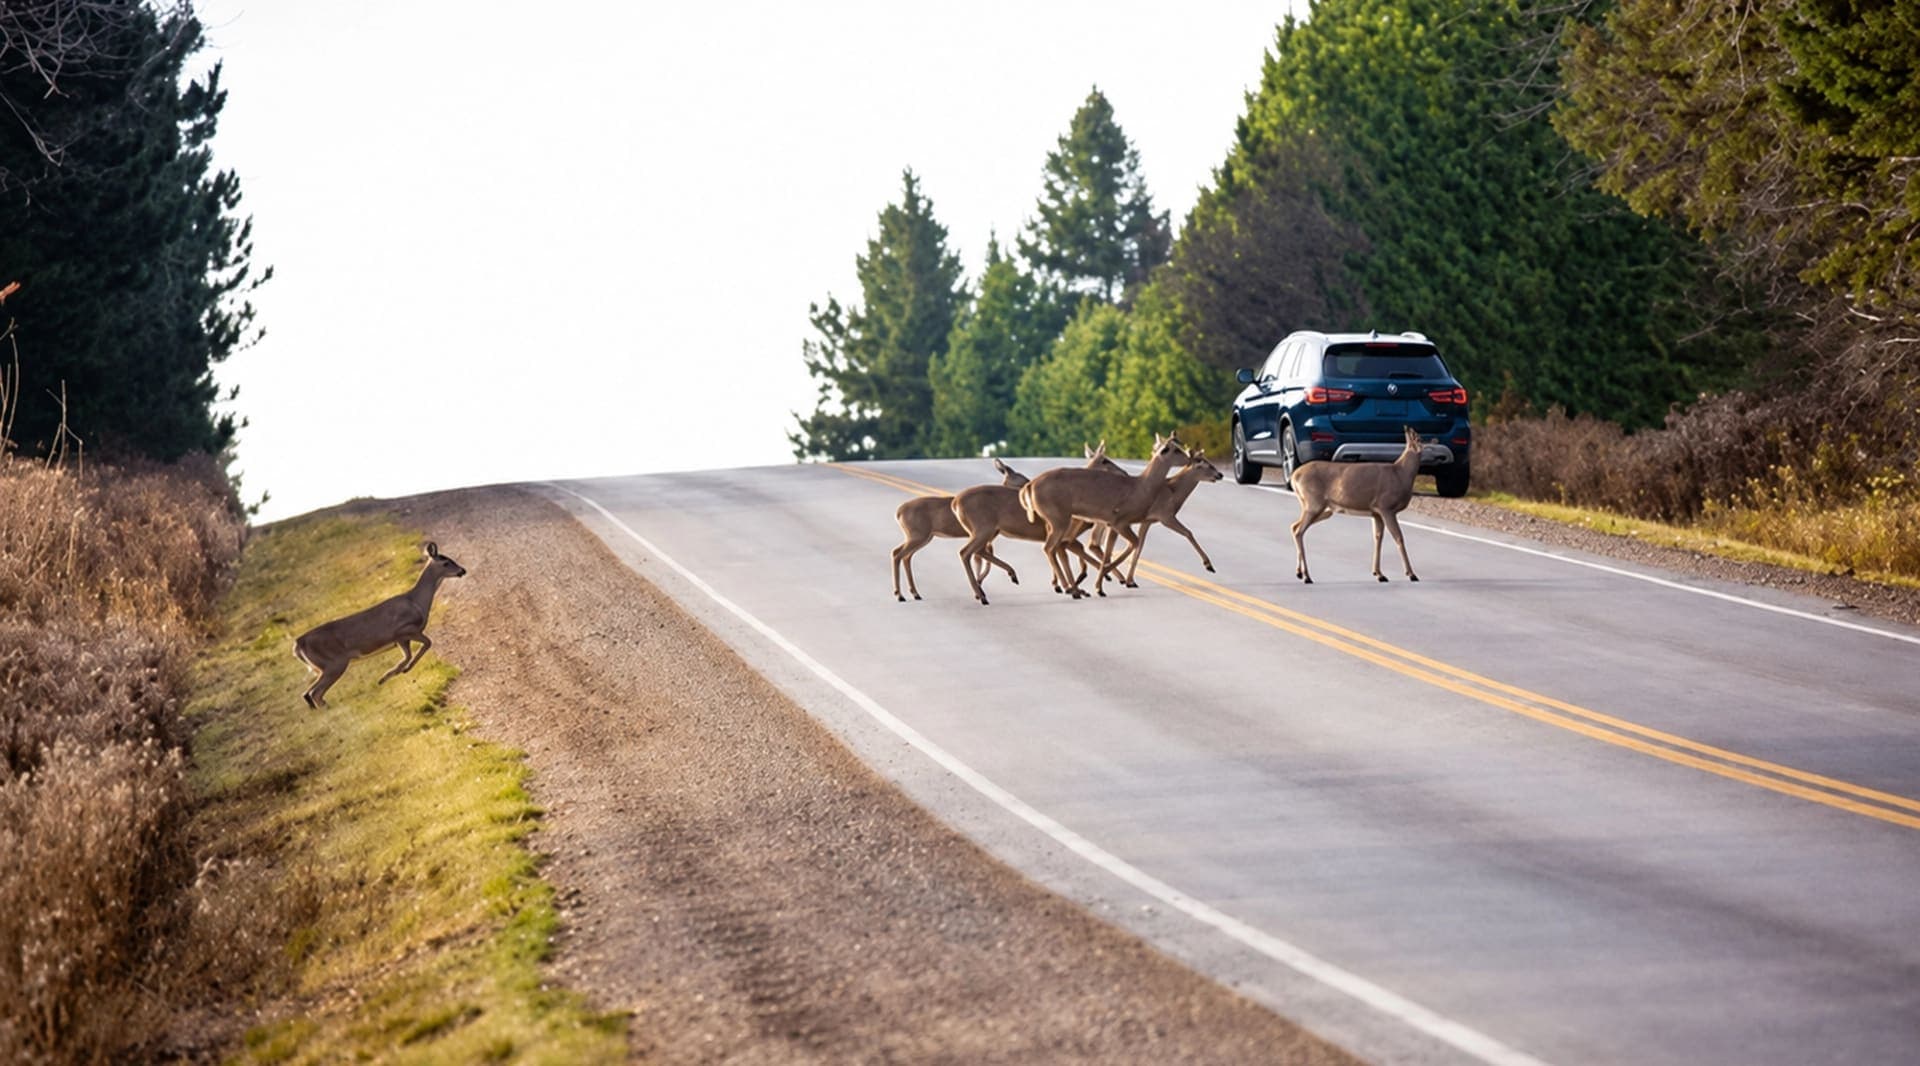
Une police responsabilité civile, appelée BA en Belgique, WA aux Pays-Bas et Haftpflicht en Allemagne, couvre les dégâts que vous causez aux autres. Elle n'a jamais couvert l'arbre tombé sur votre propre toit, et aucune quantité de vent n'y change rien. Tempête, grêle, inondation, incendie, vol, bris de glace et collisions avec des animaux se trouvent tous un niveau au-dessus, dans la couverture vendue sous les noms de Teilkasko, beperkt casco ou WA-plus, mini-omnium ou omnium partielle. Ce niveau vaut la peine d'être chiffré correctement sur une voiture plus ancienne, parce qu'il coûte une fraction de la couverture complète et qu'il porte toute la liste des choses qui arrivent à une voiture sans que personne ne la conduise mal. C'est la même couverture qui répond à ce qui se passe quand un chevreuil traverse devant vous, et la franchise n'est pas toujours celle que vous attendez non plus : les assureurs belges n'appliquent couramment aucune franchise à un sinistre forces de la nature, tandis qu'un sinistre tempête français porte typiquement une franchise de l'ordre de 380 euros.
Si l'eau vient à la voiture vous êtes couvert, si la voiture va à l'eau peut-être pas
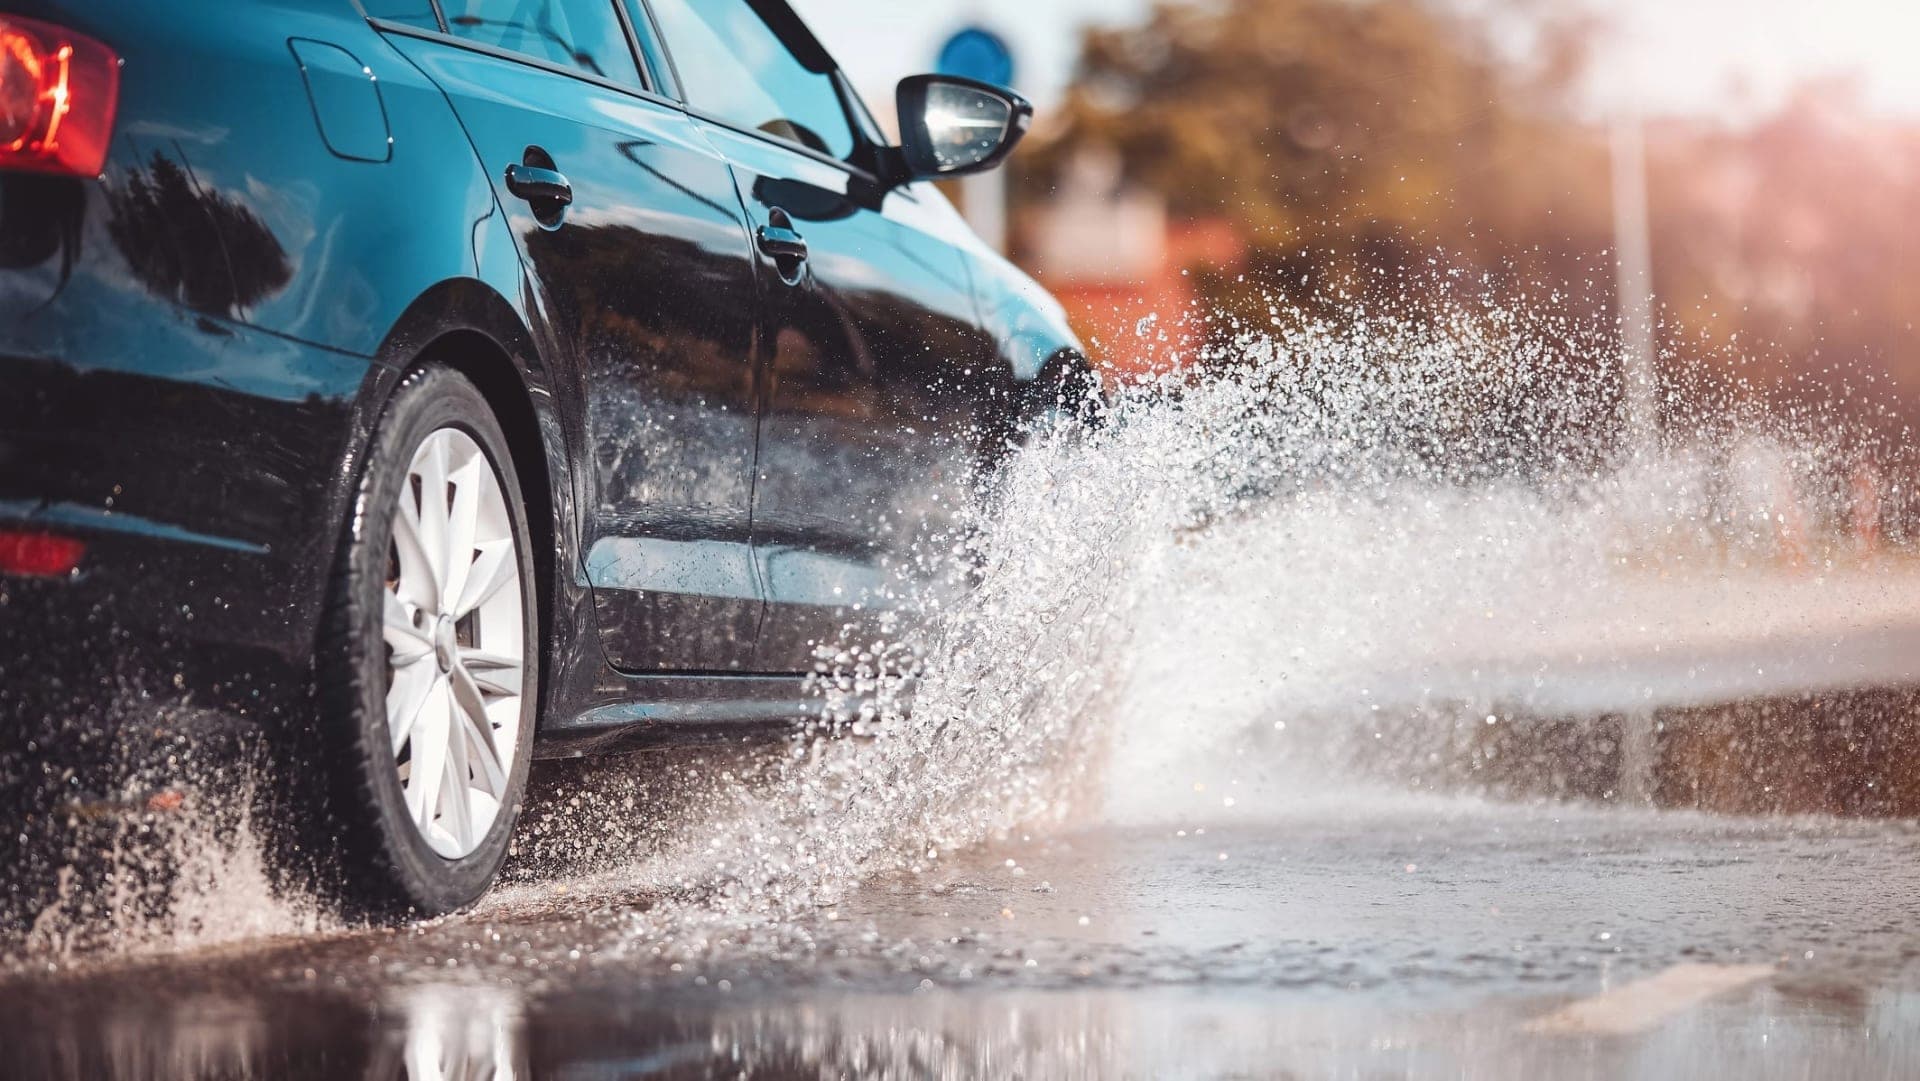
La pratique allemande condense toute la couverture inondation en une phrase à mémoriser : si l'eau vient à la voiture, l'omnium partielle répond, et si la voiture vient à l'eau, cela devient une question pour l'omnium complète. Une voiture garée dans une rue inondée est un événement naturel couvert. Une voiture conduite dans un passage souterrain inondé qui aspire de l'eau dans le moteur ne l'est pas, parce que dans la lecture de l'assureur ce n'est pas l'inondation qui a causé le dégât, c'est la conduite. L'omnium complète peut encore payer dans cette situation, mais elle est en droit de réduire l'indemnité pour négligence grave, et traverser un passage souterrain visiblement inondé au-delà des panneaux d'avertissement en est l'exemple type. Il existe une vraie exception, l'eau qui arrive si soudainement que le conducteur n'avait aucune chance réaliste de couper le moteur. Tout le reste dans ce scénario se décide dans les dix secondes qui suivent l'arrêt de la voiture, et la règle là est absolue : ne redémarrez pas. Lancer un moteur noyé est ce qui transforme un séchage coûteux en bielle tordue, parce que l'eau ne se comprime pas. Le même instinct qui pousse les gens à foncer dans l'eau stagnante est celui qu'il vaut la peine de contredire en automne en général, puisque la première pluie après une période sèche est plus glissante qu'une averse.
Un sinistre tempête est un sinistre sans faute, c'est pourquoi il laisse généralement votre bonus tranquille
C'est la partie qui change les comportements, parce que beaucoup de conducteurs absorbent des dégâts de grêle de leur poche en supposant que déclarer leur coûtera plus en prime ensuite. Dans la plupart des systèmes de bonus-malus européens, non. L'échelle officielle luxembourgeoise est explicite : les événements naturels comme la tempête et la grêle ne font jamais bouger le bonus-malus dégâts matériels, même quand l'assureur indemnise, et les conseils néerlandais disent qu'un sinistre tempête ne coûte généralement pas d'années sans sinistre. La logique est la même partout où le système est bien construit : vous ne pouvez pas être rétrogradé pour quelque chose que vous n'avez pas causé. Deux choses méritent quand même un appel avant de vous engager. Demandez si votre assureur compte le sinistre dans un examen interne de fréquence même si l'échelle ne bouge pas, et demandez ce qu'il compte faire d'une voiture portant deux cents petites bosses de grêle, parce que le devis de réparation sur un tel travail de carrosserie grimpe vite et que la réponse peut être une offre de perte totale plutôt qu'une réparation. Si cela tourne ainsi, rappelez-vous que l'indemnité d'une voiture en perte totale est une opinion que vous avez le droit de contester.
Ce qu'il faut faire concrètement
L'essentiel se fait ce soir, dans votre document de police, et le reste dans les vingt minutes après que le vent tombe.
Trouvez la clause tempête dans vos propres conditions et cherchez le chiffre. Les polices allemandes nomment force 8, à partir de 62 km/h. Les polices néerlandaises nomment force 7. Si la vôtre ne nomme aucun chiffre, ce n'est pas de la générosité, cela signifie que l'assureur évalue au cas par cas et vous devez le savoir avant que la branche ne tombe.
Vérifiez quel niveau vous détenez vraiment, pas celui que vous croyez détenir. Si la police est en responsabilité civile seule, chacun de ces événements est à votre charge. L'omnium partielle est le niveau qui porte tempête, grêle, inondation, incendie, vol, bris de glace et animaux.
Faites une capture d'écran de l'alerte météo le soir même, pas la semaine suivante. L'alerte du service météo national et le relevé de vent le plus proche, heure visible. C'est gratuit pendant la tempête et coûte environ 70 euros en certificat Météo-France quand vous en avez formellement besoin.
Photographiez la scène avant de déplacer la voiture. La branche encore sur le toit, un plan large montrant l'arbre d'où elle vient, la plaque dans le cadre, et les dégâts de près. Une voiture déjà remorquée en lieu sûr est une voiture sans contexte.
Ne redémarrez jamais un moteur qui s'est arrêté dans l'eau. Ni pour le déplacer, ni pour vérifier s'il repart. Faites-le remorquer et dites clairement au garage et à l'assureur que le moteur a calé dans l'eau stagnante.
Refusez toute eau stagnante où vous ne voyez pas la chaussée à travers. Faire demi-tour et ajouter vingt minutes est la décision la moins chère disponible, et c'est aussi celle qui écarte un argument de négligence grave.
Déclarez dans le délai, qui se mesure en jours. La France attend une déclaration sous cinq jours ouvrés. Attendre de voir l'ampleur des dégâts une fois secs est ainsi qu'un sinistre valable devient tardif.
Demandez précisément quelle franchise s'applique à un sinistre forces de la nature. Ce n'est souvent pas la franchise standard. Les assureurs belges renoncent couramment à toute franchise pour la tempête et la grêle, ce qui peut rendre rentable une déclaration que vous aviez jugée trop petite.
Demandez, avant de déclarer, si cela fait bouger votre bonus-malus, et obtenez la réponse par écrit. Dans la majeure partie de l'Europe, un sinistre météo sans faute ne le fait pas, et cette seule confirmation est généralement ce qui décide si les bosses de grêle sont réparées ou supportées.
Questions fréquentes
Mon assurance auto couvre-t-elle un arbre tombé sur ma voiture ?
Seulement si vous détenez une omnium partielle ou mieux, et seulement si le vent a atteint le seuil que fixe votre police. La responsabilité civile ne paie jamais les dégâts à votre propre voiture. Si l'arbre se trouvait sur un terrain identifiable et était visiblement pourri ou négligé, il existe une voie distincte par la responsabilité du propriétaire, mais c'est un argument plus lent et il ne remplace pas le fait d'avoir la bonne couverture au départ.
Qui décide si cela comptait comme tempête ?
Le contrat fixe le chiffre et le service météo national tranche s'il a été atteint. Les conditions allemandes exigent force 8 et le preneur d'assurance le prouve, typiquement avec des mesures du Deutscher Wetterdienst. Les assureurs néerlandais vérifient force 7 contre les relevés du KNMI. En France, l'intensité est ce que dit le contrat, le conducteur assemble donc les preuves, qui peuvent inclure un certificat Météo-France payant et des rapports de dégâts ailleurs dans la même commune.
Les dégâts d'inondation sur une voiture garée sont-ils couverts ?
Normalement oui, sous le même niveau d'omnium partielle qui gère tempête et grêle, parce que l'eau est venue à une voiture immobile et que rien de ce que le conducteur a fait n'a causé le dégât. Documentez la ligne d'eau sur la carrosserie tant qu'elle est encore visible, parce que la hauteur atteinte par l'eau est ce qui détermine s'il s'agit d'un travail de moquette et d'électronique ou d'une perte totale.
Mon moteur est mort dans un passage souterrain inondé. Vont-ils payer ?
C'est le sinistre le plus difficile de toute la catégorie. L'omnium partielle le refuse généralement, au motif que le dégât a été causé par la conduite plutôt que par l'inondation. L'omnium complète peut le couvrir mais est en droit de réduire l'indemnité pour négligence grave, et dépasser des panneaux d'avertissement vers une eau visiblement profonde est exactement ce que cette expression décrit. Le sinistre survit le mieux quand l'eau est montée soudainement et qu'aucun conducteur raisonnable n'aurait pu s'arrêter à temps. Quelles que soient les circonstances, n'essayez pas de redémarrer le moteur, parce qu'une seconde tentative peut transformer une voiture récupérable en épave.
Un sinistre grêle me coûtera-t-il mon bonus ?
Généralement non, parce que c'est un sinistre sans faute. L'échelle officielle de bonus-malus du Luxembourg dit clairement que les événements naturels n'affectent jamais la notation dégâts matériels, et les conseils néerlandais disent la même chose des années sans sinistre. La réserve, c'est qu'une échelle de bonus-malus et l'appétit de renouvellement propre à un assureur sont deux choses différentes, alors demandez si le sinistre est consigné dans votre dossier même quand il ne vous fait pas descendre l'échelle.
Suivez-nous sur Google Actualités
Définissez AutoNext comme source préférée sur Google Discover