De tak op je dak is pas storm als de wind een cijfer uit je polis haalde
Een tak die op een geparkeerde auto valt, is in elk Europees land dezelfde gebeurtenis. Of het als storm telt, is een cijfer, en dat cijfer is in geen twee polissen hetzelfde.
De herfst is het seizoen waarin Europese verzekeraars stoppen met stormdekking verkopen en beginnen met ze te definiëren. Het woord ziet eruit als gewone taal en gedraagt zich als een technische term, want in de meeste autopolissen op het continent is het er ook een. De Duitse voorwaarden zijn het duidelijkste voorbeeld: een gedeeltelijke omnium betaalt stormschade vanaf windkracht 8, omschreven als stormachtige wind, dus vanaf 62 km/u, en Allianz schrijft er expliciet bij dat de verzekeringnemer degene is die moet aantonen dat de wind die drempel haalde, bijvoorbeeld met meetgegevens van de Deutscher Wetterdienst. Nederlandse verzekeraars hanteren een lagere lat en een ander instituut. Daar geldt als voorwaarde dat de storm minstens windkracht 7 bereikte, en de verzekeraar toetst dat aan de gegevens van het KNMI. Frankrijk legt helemaal geen wettelijk cijfer vast en laat de intensiteit over aan wat er in je contract staat, en daarom raden Franse gidsen bestuurders aan om persberichten over schade in hun eigen gemeente te verzamelen en zo nodig voor ongeveer 70 euro een weerattest bij Meteo-France te kopen. België stopt het geheel onder natuurkrachten binnen een mini-omnium of volledige omnium, waarbij sommige verzekeraars de definitie van stormwind van het KMI overnemen. Dezelfde tak, hetzelfde dak, vier verschillende antwoorden. En die winddrempel is maar de helft van wat je polis doet, want de andere helft is water, waar de continentale praktijk een grens trekt die makkelijk te onthouden en erg duur te overschrijden is.
De winddrempel staat in je voorwaarden, en bewijzen dat hij gehaald werd is jouw taak
Zowat iedereen gaat ervan uit dat de verzekeraar het weer wel opzoekt. Het werkt net omgekeerd. In de Duitse autovoorwaarden ligt de bewijslast bij de verzekeringnemer om aan te tonen dat het verzekerde voorval zich echt voordeed, en bij een stormclaim betekent dat bewijs leveren dat er windkracht 8 gemeten werd dicht genoeg bij de auto. De Deutscher Wetterdienst levert die meting op aanvraag voor een bepaald tijdstip en een bepaalde plaats. De Nederlandse versie van dezelfde logica is een toets aan de KNMI-gegevens voor windkracht 7, en de Franse versie is de kwetsbaarste van de drie, want zonder cijfer in de wet beslist het contract van de verzekeraar zelf, en de bestuurder koopt uiteindelijk een attest bij Meteo-France om iets te bewijzen dat de polis nooit becijferd heeft. Dat alles kost die avond zo goed als niets en is twee weken later lastig, en daar zit de praktische les: op het moment dat de waarschuwing uitgaat, neem een schermafbeelding. Een waarschuwing van de nationale weerdienst, een lokale windmeting en een tijdstip kosten niets terwijl de storm bezig is, en vormen achteraf het hele dossier.
Een BA-polis betaalt niets, en net de trap erboven is waar het weer thuishoort
Een burgerlijke aansprakelijkheidsverzekering, BA in België, WA in Nederland en Haftpflicht in Duitsland, dekt de schade die jij aan anderen toebrengt. Ze heeft nooit de boom gedekt die op je eigen dak viel, en geen enkele windsnelheid verandert daar iets aan. Storm, hagel, overstroming, brand, diefstal, glasbreuk en aanrijdingen met dieren zitten allemaal een trap hoger, in de dekking die verkocht wordt als Teilkasko, beperkt casco of WA-plus, mini-omnium of gedeeltelijke omnium. Die trap is het waard om op een oudere auto correct te laten prijzen, want ze kost een fractie van een volledige omnium en ze bevat de volledige lijst van dingen die met een auto gebeuren zonder dat iemand slecht gereden heeft. Het is dezelfde dekking die antwoordt op wat er gebeurt als er een ree voor je de weg op stapt, en de vrijstelling is ook niet altijd wat je verwacht: Belgische verzekeraars passen op een schadegeval door natuurkrachten vaak helemaal geen vrijstelling toe, terwijl een Franse stormclaim doorgaans een franchise van rond de 380 euro draagt.
Komt het water naar de auto, dan ben je gedekt, gaat de auto naar het water, dan misschien niet
De Duitse praktijk perst de hele waterdekking samen in één zin die het onthouden waard is: komt het water naar de auto, dan antwoordt de gedeeltelijke omnium ervoor, en komt de auto naar het water, dan wordt het een vraag voor de volledige omnium. Een geparkeerde auto in een ondergelopen straat is een gedekt natuurvoorval. Een auto die een ondergelopen tunnel in gereden wordt en water in de motor zuigt, is dat niet, want in de lezing van de verzekeraar was het niet de overstroming die de schade veroorzaakte maar het rijden. Een volledige omnium kan in dat geval nog altijd betalen, maar mag de uitkering verminderen wegens grove nalatigheid, en door een zichtbaar ondergelopen tunnel rijden voorbij waarschuwingsborden is daar het schoolvoorbeeld van. Er is één echte uitzondering, namelijk water dat zo plots opkomt dat de bestuurder geen realistische kans had om de motor stil te leggen. Al de rest wordt beslist in de tien seconden nadat de auto stilvalt, en de regel is daar absoluut: start hem niet opnieuw. Een verzopen motor doen draaien is wat een dure droogbeurt verandert in een verbogen drijfstang, want water laat zich niet samenpersen. Dezelfde reflex die mensen door stilstaand water doet doorrijden, is er trouwens een om in de herfst algemeen mee in discussie te gaan, want de eerste regen na een droge periode is gladder dan een stortbui.
Een stormclaim is een schadegeval zonder fout, en daarom blijft je korting meestal ongemoeid
Dit is het deel dat gedrag verandert, want heel wat bestuurders betalen hagelschade uit eigen zak vanuit de aanname dat claimen hen later meer premie zal kosten. In de meeste Europese bonus-malussystemen is dat niet zo. De officiële schaal van Luxemburg is er expliciet over dat natuurvoorvallen zoals storm en hagel de bonus-malus voor materiële schade nooit verschuiven, ook niet wanneer de verzekeraar uitbetaalt, en Nederlandse informatie zegt dat een stormclaim je doorgaans geen schadevrije jaren kost. De logica is overal dezelfde waar het systeem behoorlijk gebouwd is: je kan niet gezakt worden voor iets wat je niet veroorzaakt hebt. Twee zaken verdienen toch nog een telefoontje voor je beslist. Vraag of je verzekeraar het schadegeval meetelt in een interne beoordeling van je schadefrequentie, ook al beweegt de schaal niet, en vraag wat ze van plan zijn met een auto die tweehonderd kleine hagelputjes draagt, want de herstelraming voor plaatwerk als dat loopt snel op en het antwoord kan een voorstel tot totaal verlies zijn in plaats van een herstelling. Gaat het die kant op, onthou dan dat de uitkering voor een total loss een mening is waar je het niet mee eens hoeft te zijn.
Wat je concreet doet
Het grootste deel hiervan doe je vanavond, in je polisvoorwaarden, en de rest doe je in de twintig minuten nadat de wind gaat liggen.
Zoek de stormclausule in je eigen voorwaarden en kijk naar het cijfer. Duitse polissen noemen windkracht 8, vanaf 62 km/u. Nederlandse polissen noemen windkracht 7. Staat er in de jouwe helemaal geen cijfer, dan is dat geen vrijgevigheid maar betekent het dat de verzekeraar geval per geval oordeelt, en dat weet je beter voor de tak valt.
Ga na welke formule je echt hebt, niet welke je denkt te hebben. Is de polis enkel BA, dan betaal je elk van deze voorvallen zelf. De gedeeltelijke omnium is de formule die storm, hagel, overstroming, brand, diefstal, glas en dieren draagt.
Neem die avond een schermafbeelding van de weerwaarschuwing, niet de week erna. De waarschuwing van de nationale weerdienst en de dichtstbijzijnde windmeting, met het tijdstip zichtbaar. Tijdens de storm is dat gratis, en als je het formeel nodig hebt kost een attest van Meteo-France ongeveer 70 euro.
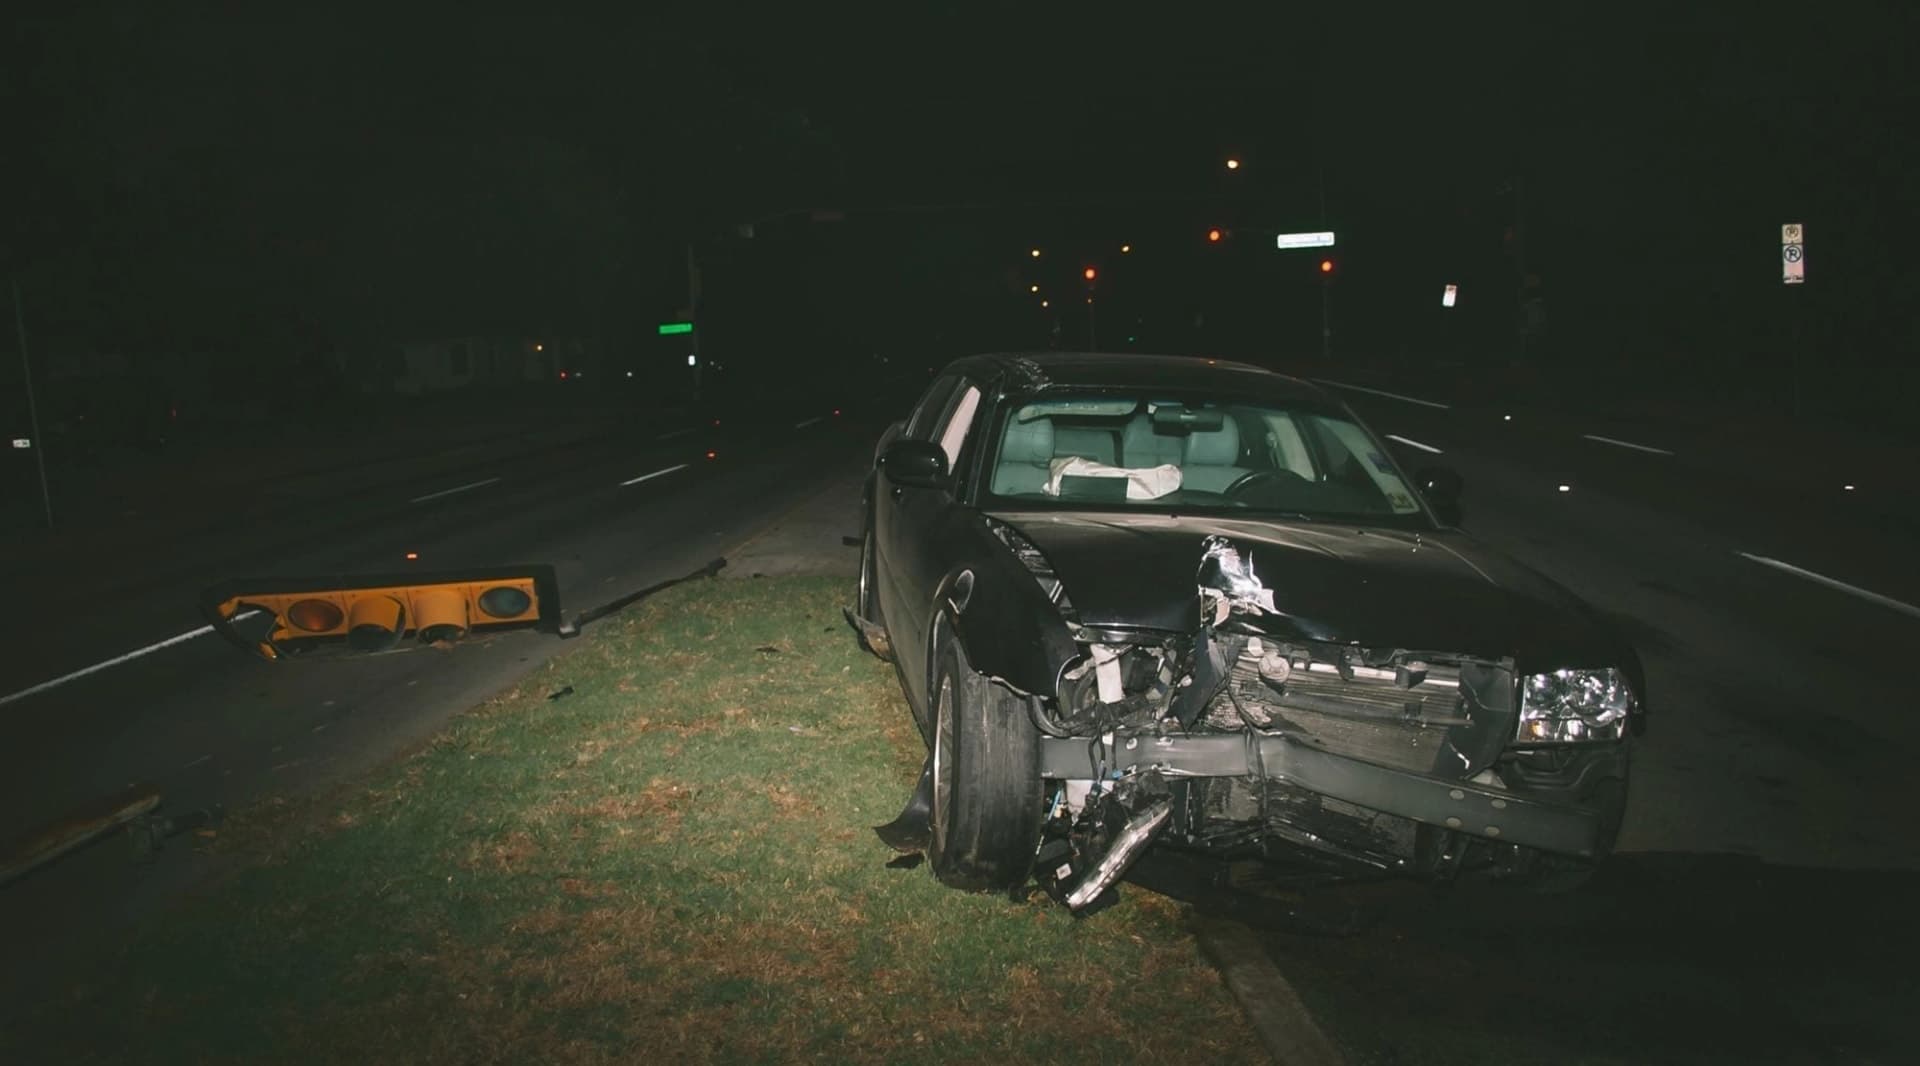
Fotografeer het tafereel voor je de auto verplaatst. De tak nog op het dak, een breed beeld met de boom waar hij van kwam, de nummerplaat in beeld, en de schade van dichtbij. Een auto die al naar een veilige plek gesleept is, is een auto zonder context.
Start nooit een motor opnieuw die in het water stilviel. Niet om hem te verplaatsen, niet om te kijken of hij aanslaat. Laat hem takelen en zeg de garage en de verzekeraar onomwonden dat de motor in stilstaand water stilviel.
Weiger elk stilstaand water waar je het wegdek niet doorheen ziet. Omkeren en er twintig minuten bij nemen is de goedkoopste beslissing die er is, en het is ook de beslissing die een discussie over grove nalatigheid van tafel houdt.
Meld binnen de termijn, en die wordt in dagen geteld. Frankrijk verwacht een aangifte binnen vijf werkdagen. Wachten om te zien hoe erg de schade eruitziet als alles opgedroogd is, is hoe een geldige claim een laattijdige claim wordt.
Vraag uitdrukkelijk welke vrijstelling geldt bij een schadegeval door natuurkrachten. Vaak is dat niet de gewone. Belgische verzekeraars laten de vrijstelling bij storm en hagel geregeld helemaal vallen, waardoor een claim de moeite kan blijken die je als te klein had afgeschreven.
Vraag voor je aangifte doet of het je bonus-malus verschuift, en vraag het antwoord op papier. In het grootste deel van Europa doet een weerschade zonder fout dat niet, en net die bevestiging beslist meestal of de hagelputjes hersteld worden of blijven zitten.
Veelgestelde vragen
Dekt mijn autoverzekering een boom die op mijn auto valt?
Enkel als je minstens een gedeeltelijke omnium hebt, en enkel als de wind de drempel haalde die jouw polis vastlegt. Een BA-verzekering betaalt nooit schade aan je eigen auto. Stond de boom op identificeerbaar terrein en was hij zichtbaar rot of verwaarloosd, dan bestaat er een aparte weg via de aansprakelijkheid van de eigenaar, maar dat is een tragere discussie en ze vervangt de juiste dekking niet.
Wie beslist of het als storm telde?
Het contract legt het cijfer vast en de nationale weerdienst beslecht of het gehaald werd. Duitse voorwaarden eisen windkracht 8 en de verzekeringnemer bewijst dat, doorgaans met metingen van de Deutscher Wetterdienst. Nederlandse verzekeraars toetsen windkracht 7 aan de KNMI-gegevens. In Frankrijk is de intensiteit wat het contract zegt, dus verzamelt de bestuurder zelf het bewijs, wat een betaald attest van Meteo-France kan omvatten en berichten over schade elders in dezelfde gemeente.
Is waterschade aan een geparkeerde auto gedekt?
Normaal wel, onder dezelfde gedeeltelijke omnium die storm en hagel behandelt, want het water kwam naar een stilstaande auto en niets van wat de bestuurder deed veroorzaakte het. Leg de waterlijn op het koetswerk vast zolang ze zichtbaar is, want hoe hoog het water kwam bepaalt of dit een klus wordt van tapijt en elektronica of een totaal verlies.
Mijn motor viel stil in een ondergelopen tunnel. Betalen ze dat?
Dat is de moeilijkste claim uit de hele categorie. Een gedeeltelijke omnium weigert ze doorgaans, met als redenering dat de schade veroorzaakt werd door het rijden en niet door de overstroming. Een volledige omnium kan ze dekken maar mag de uitkering verminderen wegens grove nalatigheid, en voorbij waarschuwingsborden zichtbaar diep water in rijden is precies wat die term beschrijft. De claim houdt het best stand wanneer het water plots steeg en geen enkele redelijke bestuurder tijdig had kunnen stoppen. Wat de omstandigheden ook zijn, probeer de motor niet opnieuw te starten, want een tweede startpoging kan een herstelbare auto in een gesloopte auto veranderen.
Kost een hagelclaim mij mijn schadevrije jaren?
Meestal niet, want het is een schadegeval zonder fout. De officiële bonus-malusschaal van Luxemburg zegt ronduit dat natuurvoorvallen de graad voor materiële schade nooit beïnvloeden, en Nederlandse informatie zegt hetzelfde over schadevrije jaren. De kanttekening is dat een bonus-malusschaal en de zin van een verzekeraar om te verlengen twee verschillende dingen zijn, dus vraag of het schadegeval tegen je dossier aangetekend wordt ook al zak je geen trede.