Quelle hauteur d'eau peut-on traverser en voiture ?
Votre moteur respire plus bas que vous ne le pensez
Une route inondée ne vous donne presque rien pour juger. Les bordures ont disparu, et la seule hauteur que vous lisez est celle du bord où vous vous tenez, c'est-à-dire l'endroit le moins profond. Ce qui décide vraiment, c'est l'admission d'air. Sur une voiture ordinaire, elle se trouve derrière la calandre ou dans un passage de roue avant, souvent pas plus haut que le bas de la plaque. L'air se comprime, l'eau non : quelques centilitres aspirés dans un cylindre peuvent plier une bielle. Sur une voiture de plus de huit ans environ, cela peut coûter la voiture entière.
L'essentiel
Les clubs automobiles fixent la limite à 10 cm pour une voiture ordinaire et à environ 30 cm pour un vrai 4x4.
Si l'eau bouge, faites demi-tour : 30 cm de courant peuvent emporter une voiture.
Les passages inférieurs et les creux en ville sont le piège classique, car le point le plus profond est au milieu.
Les assureurs distinguent la voiture que l'eau est venue chercher de celle que vous avez menée dans l'eau.
Dix centimètres pour une voiture, trente en 4x4
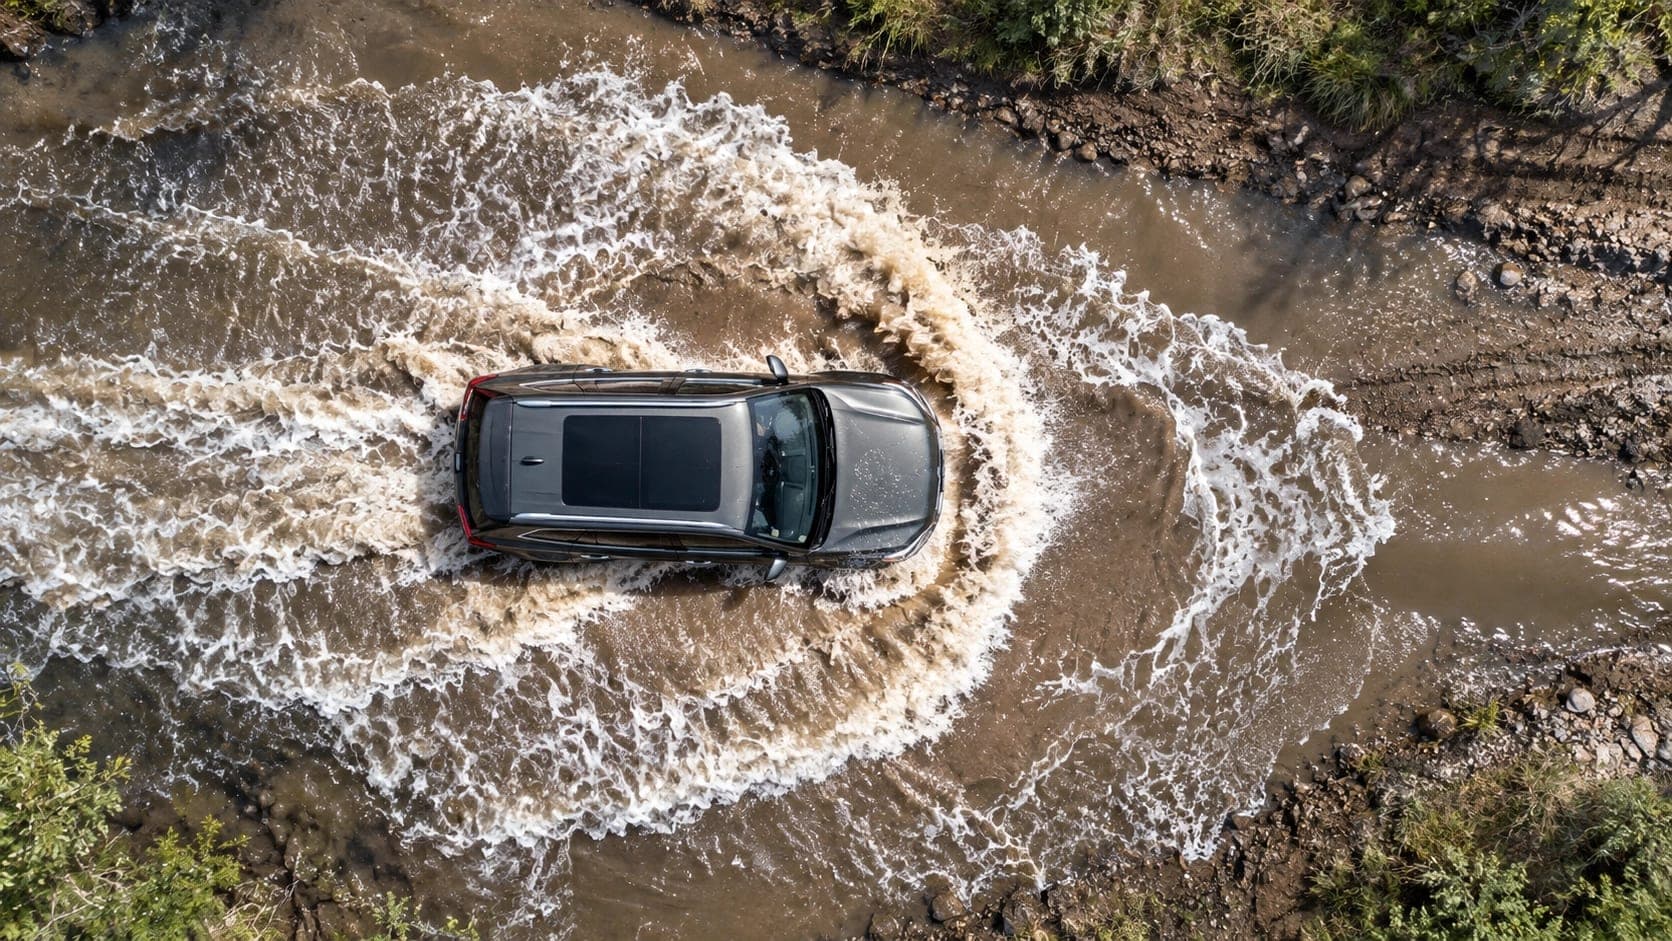
L'AA et le RAC fixent tous deux la limite à 10 cm pour une voiture ordinaire, et à environ 30 cm pour un grand SUV ou un vrai tout-terrain. Les constructeurs disent la même chose à leur manière : un Suzuki Jimny est donné pour 30 cm, et les Land Rover qui revendiquent 90 cm y parviennent grâce à une admission d'air relevée et une électronique étanche qu'une citadine n'a pas. Une hauteur de passage à gué suppose aussi une traversée continue, pas cinq minutes à l'arrêt dans une file avec l'eau qui pousse contre les portes.
Le moteur est la pièce la plus chère que l'eau casse, mais pas la première. Les roulements de roue prennent l'eau, l'alternateur est placé bas à l'avant, un échappement et un catalyseur brûlants peuvent se fissurer au contact de l'eau froide, et les calculateurs sous les sièges avant se trouvent là où la moquette se mouille. Une voiture qui a eu de l'eau au-dessus des bas de caisse finit souvent à la casse des mois plus tard pour corrosion et électronique, bien après que le moteur s'est révélé sain.
Pourquoi l'eau en mouvement est bien pire
Une voiture est une boîte étanche qui flotte bien avant d'être pleine. Soixante centimètres d'eau stagnante soulèvent une familiale ordinaire, et 30 cm d'eau courante l'emportent. La force de l'eau augmente avec le carré de sa vitesse : un courant deux fois plus rapide pousse quatre fois plus fort. À peine 15 cm d'eau rapide suffisent à faire perdre pied à un adulte.
Il y a aussi ce que vous ne voyez pas. Les plaques d'égout se soulèvent sous la pression, le revêtement peut avoir été emporté, et l'eau brune cache la différence entre une flaque et un trou. En Europe, le piège classique n'est pas une rivière en crue, mais un passage sous voie ferrée ou un creux dans une rue après un orage violent, où le point le plus profond se trouve pile au milieu. L'eau stagnante prise à vitesse est un autre problème, et là la profondeur de sculpture compte plus que votre conduite.
La noyade en voiture commence par un choix
Des chercheurs ont étudié treize inondations catastrophiques en Europe et aux États-Unis pour la revue Disasters, en examinant les 247 décès un par un. Le groupe le plus important n'était ni celui des personnes piégées dans un bâtiment, ni celui des piétons, mais celui des personnes noyées dans un véhicule : 81 décès, près d'un tiers. La part était de 12,6 % dans les inondations européennes et de 45,4 % dans les américaines, et 70 % de toutes les victimes étaient des hommes.
L'Organisation mondiale de la santé estime que 40 % des conséquences sanitaires des inondations européennes tiennent à des prises de risque. C'est plutôt une bonne nouvelle : la plupart de ces décès suivent la décision d'entrer dans l'eau, et on peut donc les éviter en décidant de ne pas y aller.
Ce qui change avec une voiture électrique
Une électrique n'a pas d'admission d'air, donc pas de risque de coup d'eau. La batterie de traction est étanche et se déconnecte dès que le système détecte un défaut, si bien qu'une traversée courte et peu profonde est moins dramatique qu'en essence. Cet avantage s'arrête dès que le pack lui-même passe sous l'eau. De l'eau dans une cellule peut déclencher une réaction chimique qui dure plusieurs jours. C'est pourquoi les pompiers en Europe isolent désormais les électriques suspectées d'avoir été inondées, et pourquoi les assureurs envoient à la casse une électrique immergée au lieu de la faire sécher.
Les voitures inondées sont bon marché et passent vite les frontières, et une batterie qui a séjourné sous l'eau peut se comporter parfaitement lors d'un court essai. Raison de plus pour faire vérifier la batterie d'une électrique d'occasion.
Votre assurance auto paie-t-elle l'inondation ?
Partout en Europe, le principe est le même : la garantie joue pour une voiture que l'eau est venue chercher, et se discute quand la voiture est allée à l'eau. En Allemagne, la garantie partielle couvre une voiture stationnée rattrapée par la montée des eaux, mais entrer délibérément dans une rue inondée est une faute lourde : les dégâts moteur sont refusés et même une tous risques peut payer moins. L'exception admise est une eau montée si vite que vous ne pouviez pas couper le moteur à temps.
En Belgique et aux Pays-Bas, l'inondation relève des forces de la nature dans une garantie partielle, si bien qu'une voiture assurée au tiers ne reçoit rien pour elle-même. La France ne paie qu'avec une garantie dommages et après un arrêté de catastrophe naturelle, avec une franchise légale de 380 euros. L'Espagne est l'exception généreuse : un fonds national financé par une surprime sur chaque police auto couvre l'inondation, même au tiers. La garantie tempête et forces de la nature a ses propres seuils, et si la voiture est déclarée en perte totale, vous pouvez contester l'offre de l'assureur.
Comment aborder une route inondée
Jugez la hauteur sur un repère visible, comme la bordure, une plaque d'immatriculation ou le flanc d'un pneu.
Si l'eau bouge, même un peu, faites demi-tour.
Ne suivez jamais la voiture qui précède, et ne vous engagez jamais pendant qu'un véhicule arrive en face.
Si vous traversez, passez une voiture à la fois, en première, au pas, avec un filet de gaz constant. Ne vous arrêtez pas et ne changez pas de rapport.
Gardez un régime élevé pour que la pression d'échappement tienne l'eau dehors, et coupez le stop and start.
Séchez les freins ensuite par une légère pression sur quelques centaines de mètres à faible allure.
Si le moteur cale dans l'eau, n'essayez pas de le redémarrer.
Questions fréquentes
Ma voiture est un SUV. Peut-elle traverser une eau plus profonde ?
Généralement moins que sa garde au sol ne le laisse croire. La plupart des crossovers partagent l'admission d'air et l'électronique non étanche d'une citadine, et se situent donc entre 10 et 30 cm. Si votre manuel n'indique aucune hauteur de passage à gué, restez à 10 cm.
Ma voiture a traversé de l'eau et semble intacte. Que vérifier ?
Sortez la jauge et cherchez une huile laiteuse, couleur café au lait : il y a de l'eau dans le moteur et la voiture ne doit plus rouler. Tâtez le filtre à air pour voir s'il est humide et soulevez la moquette pour vérifier le sous-tapis. Pendant les semaines suivantes, écoutez si les roulements de roue se mettent à chanter.
Mon assurance paie-t-elle si je suis entré dans l'eau moi-même ?
Souvent pas entièrement. Les assureurs paient volontiers quand l'eau atteint une voiture stationnée, mais considèrent l'entrée dans l'eau comme votre choix, et en Allemagne comme une faute lourde. L'Espagne est la grande exception : un fonds national y couvre l'inondation même pour les voitures assurées au tiers.
Faut-il rester dans la voiture si l'eau monte autour de moi ?
Non, sortez tôt. Une voiture flotte avant d'être pleine, et les portes ne s'ouvrent plus dès que la pression extérieure est plus forte. Détachez les ceintures, ouvrez les vitres tant qu'il reste du courant et sortez par une vitre pendant que la voiture est encore sur la route.
Suivez-nous sur Google Actualités
Définissez AutoNext comme source préférée sur Google Discover